
Herencias pendientes: el Tribunal Supremo cambia las reglas y puede afectar a quién hereda y cuánto se paga
Una reciente sentencia modifica el criterio seguido hasta la fecha cuando un heredero fallece sin haber aceptado ni repudiado una herencia, lo cual puede conllevar consecuencias civiles y fiscales relevantes.
Este cambio de criterio resulta especialmente relevante para aquellas sucesiones sujetas al Derecho civil común, puesto que aplica directamente, si bien no se descarta que subsidiariamente resulte de aplicación en territorios forales o con normativa civil sucesoria propia, tanto en cuanto a la tramitación, como en cuanto a las implicaciones fiscales que de ello deriven.
La Sentencia del Tribunal Supremo 849/2026, de 3 de junio, dictada por el Pleno, introduce un cambio importante en materia sucesoria al abandonar el criterio que venía aplicándose desde 2013 y recuperar la denominada teoría clásica o de la doble transmisión, con las consecuencias que de ello derivan tanto en materia civil como fiscal.
La situación es más habitual de lo que puede parecer: una persona fallece y, antes de que uno de sus herederos haya aceptado o repudiado la herencia, ese heredero también fallece.
Hasta ahora, el criterio que se venía aplicando entendía que existía una única transmisión: los bienes pasaban directamente del primer fallecido a los herederos del segundo.
¿Qué cambia ahora?
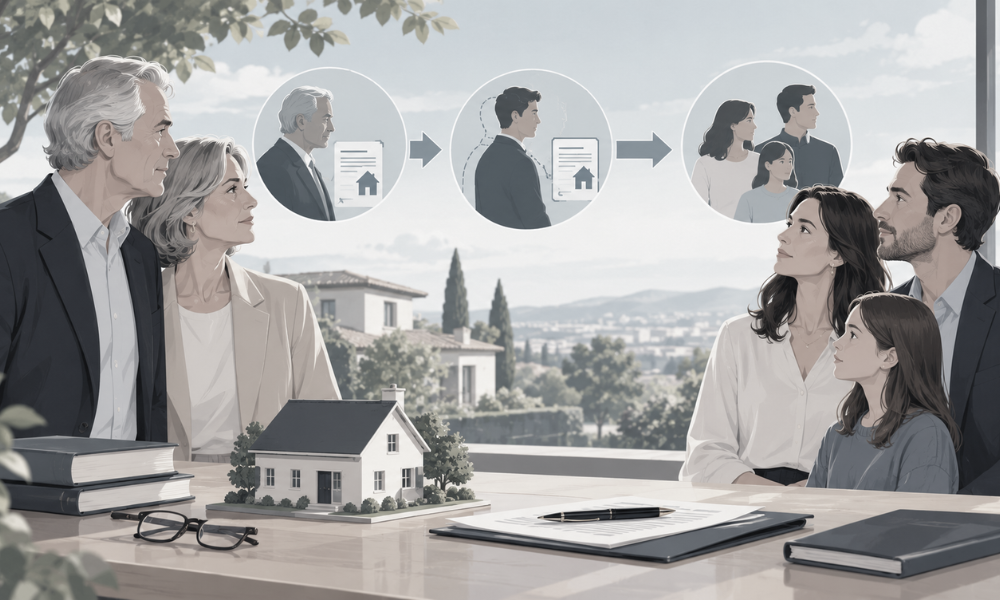
El Tribunal Supremo modifica este criterio y considera que, en realidad, se producen dos transmisiones sucesivas:
- Del primer causante al heredero que fallece sin haber aceptado la herencia.
- De este segundo causante a sus propios herederos.
Es decir, los herederos finales ya no se consideran sucesores directos del primer fallecido respecto de esos bienes, sino que los reciben a través de la herencia del heredero intermedio.
Y esto no es únicamente una cuestión teórica, sino que, como se ha podido comprobar en el caso que da origen a la sentencia comentada, analiza una cuestión con efectos determinantes en la práctica: determinar si, para calcular la legítima de la viuda del heredero intermedio, debían tenerse en cuenta también los bienes procedentes de la primera herencia. El Tribunal Supremo concluye que sí y que, por ello, la viuda debía intervenir en la partición.
Es decir, una herencia que permanece sin aceptar no queda aislada de la sucesión posterior del heredero fallecido. De hecho, determinará los derechos sucesorios de personas que, inicialmente, ni siquiera eran herederas del primer causante.
¿Qué puede ocurrir en la práctica? ¿Puede afectar al Impuesto sobre Sucesiones?
Aquí encontramos una de las principales consecuencias prácticas.
La sentencia no resuelve expresamente la cuestión fiscal, por lo que habrá que estar atentos a cómo interpretan este nuevo criterio la Administración tributaria y los tribunales.
No obstante, si civilmente se considera que existen dos transmisiones sucesivas, cabe concluir que fiscalmente deban producirse también dos liquidaciones del Impuesto sobre Sucesiones respecto de esos bienes: una por cada transmisión. Este es precisamente el posible efecto fiscal que se plantea a raíz de la sentencia.
Esto supondría un cambio muy relevante respecto del criterio anterior, conforme al cual la tributación se producía una sola vez.
Ahora bien, existen mecanismos destinados a mitigar determinados supuestos de transmisiones hereditarias sucesivas producidas en un periodo breve. En concreto, la normativa estatal contempla una reducción para determinados casos de bienes transmitidos nuevamente mortis causa dentro de los diez años siguientes, siempre que concurran los requisitos legalmente establecidos.
¿Por qué es importante esta sentencia?
Porque pone de manifiesto que mantener una herencia pendiente de aceptación durante un periodo prolongado puede tener consecuencias mucho mayores de las que inicialmente se imaginan.
Cuando existen herencias pendientes, personas de edad avanzada, patrimonios importantes o varias generaciones implicadas, retrasar su aceptación puede afectar a cuestiones tan relevantes como: quién adquiere finalmente los bienes, cómo se calculan determinados derechos sucesorios y, potencialmente, cuánto acaba pagándose por el Impuesto sobre Sucesiones.
El propio Tribunal Supremo reconoce que la doctrina anterior había provocado diferentes interpretaciones y distorsiones en la práctica notarial y registral, generando inseguridad jurídica, razón por la que decide volver a la teoría clásica de la doble transmisión mientras no exista una reforma legislativa que clarifique la cuestión.
Por ello, esta sentencia refuerza una idea esencial y deja entrever una consecuencia práctica relevante: una sucesión no debe analizarse únicamente cuando llega el momento de firmar la escritura de herencia. La planificación y los tiempos también importan, y en materia sucesoria, el tiempo puede cambiar quién tiene derechos sobre la herencia y las consecuencias fiscales derivadas de la misma.
Desde el despacho de Hidalgo Abogados y Asesores ya veníamos aplicando este criterio desde hacía tiempo, y ahora el Tribunal Supremo nos ha dado la razón. Estaremos pendientes a los nuevos pronunciamientos judiciales que resulten tras la misma para confirmar la aplicación práctica de lo que llevamos tiempo defendiendo. ¿Tienes una herencia antigua pendiente de tramitar? ¡Consúltanos!